

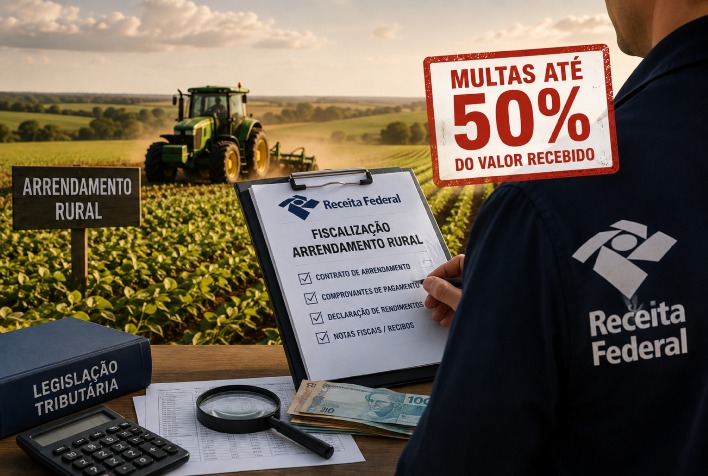
Previa: A Receita Federal aumentou a fiscalização sobre contratos de arrendamento rural, focando na correta declaração das receitas. Proprietários e produtores podem enfrentar multas significativas se não seguirem as regras tributárias adequadas.
A Receita Federal do Brasil intensificou a fiscalização sobre os contratos de arrendamento rural, com especial atenção à forma como proprietários e produtores declaram essas operações no Imposto de Renda. A preocupação central gira em torno da classificação errônea das receitas de arrendamento como atividade rural, o que pode resultar em autuações e multas severas.
Esse alerta é particularmente importante para aqueles que utilizam terras de terceiros e para os proprietários que recebem valores pela cessão de áreas agrícolas. Embora arrendamento e parceria rural possam parecer semelhantes, as diferenças jurídicas e tributárias entre os dois modelos são significativas e devem ser compreendidas por todos os envolvidos.
Diferenças entre Arrendamento e Parceria Rural
De acordo com Viviane Morales, advogada e especialista em tributação do agronegócio, um dos erros mais comuns é tratar o arrendamento como se fosse uma atividade rural para reduzir a carga tributária. “Arrendamento é aluguel. O proprietário cede o uso da terra e recebe uma remuneração previamente definida, sem participar dos riscos da produção”, explica.
No arrendamento rural, o proprietário cede o direito de uso da terra mediante uma remuneração fixa, enquanto na parceria rural há um compartilhamento dos riscos e dos resultados da atividade. Isso significa que a remuneração do proprietário pode variar de acordo com a produtividade e outros fatores, como condições climáticas e preços de mercado.
Essa distinção tem implicações diretas na tributação. As receitas de atividade rural têm um tratamento tributário específico, enquanto os valores recebidos por arrendamento devem ser declarados como rendimentos de aluguel.
Importância da Declaração Correta
Viviane Morales destaca que a classificação inadequada das receitas pode chamar a atenção da fiscalização. Quando a Receita Federal identifica que receitas de arrendamento foram lançadas como atividade rural, o proprietário pode ser autuado com uma multa de 50% sobre os valores recebidos, além de outras penalidades.
Os produtores rurais que arrendam terras também precisam estar atentos à declaração dos pagamentos realizados. Os valores pagos devem ser informados no Imposto de Renda, identificando o proprietário que recebeu os recursos. Essa prática permite que a Receita Federal realize um cruzamento de dados entre as declarações das partes envolvidas.
Cuidados com o Pagamento em Produtos Agrícolas
Um aspecto que merece atenção especial é o pagamento do arrendamento com produtos agrícolas, como soja ou milho. Nesses casos, é fundamental que a operação seja devidamente registrada e que os valores sejam tratados de acordo com a natureza do contrato. A falta de documentação ou divergências podem aumentar o risco de questionamentos durante uma fiscalização.
Além disso, a parceria rural deve ser caracterizada pelo compartilhamento efetivo dos riscos. A remuneração do proprietário não deve ser garantida independentemente do desempenho da safra, pois isso pode levar à descaracterização do contrato pela Receita Federal.
Orientações para Produtores e Proprietários Rurais
Com o aumento do cruzamento de informações fiscais, especialistas recomendam que proprietários e produtores observem quatro pontos principais: a natureza do contrato, a forma de remuneração, a declaração fiscal e a documentação que comprove a operação realizada.
Antes de formalizar ou renovar contratos de uso de terras agrícolas, é essencial que as partes verifiquem se as cláusulas do documento correspondem à realidade da operação e se o tratamento tributário adotado está em conformidade com as regras vigentes.









