

Previa: A falta de comunicação sobre a interrupção do seguro agrícola por bancos pode levar à responsabilização e indenização ao produtor rural. Especialistas destacam a importância da transparência nas relações contratuais no agronegócio.
A interrupção da contratação automática de seguros agrícolas sem aviso prévio pode resultar em sérias consequências para instituições financeiras. Especialistas alertam que essa prática pode levar a ações judiciais e à necessidade de indenização por prejuízos nas safras. O tema é especialmente relevante em financiamentos rurais, onde a cobertura do seguro é frequentemente vinculada ao crédito concedido.
Para que um banco seja responsabilizado, é necessário comprovar três elementos: a continuidade na contratação do seguro, a falta de renovação da cobertura em um novo financiamento e os danos efetivamente sofridos pelo produtor devido à perda da safra. Essa análise é crucial para determinar a viabilidade de uma ação judicial.
Expectativa legítima e relação de confiança
De acordo com Roberto Bastos Ghigino, advogado da HBS Advogados, a relação entre bancos e produtores não se caracteriza como venda casada, mas sim como um vínculo contratual estabelecido ao longo do tempo. Quando um banco realiza a contratação automática do seguro em diversas operações, cria-se uma expectativa legítima de que essa prática continuará nas futuras transações.
Esse padrão de comportamento se torna parte integrante da relação comercial, tornando essencial que qualquer mudança seja comunicada de forma clara e antecipada. A falta de aviso pode ser vista como uma falha na prestação do serviço, especialmente se o produtor acreditava que a proteção continuaria vigente.
Direito à reparação em caso de perdas
Se a lavoura financiada sofrer danos que normalmente seriam cobertos pelo seguro agrícola, o produtor pode reivindicar indenização, desde que consiga estabelecer a relação entre a ausência da cobertura e os prejuízos financeiros. A reparação pode corresponder ao valor que seria recebido se a apólice estivesse ativa durante o financiamento.
A comprovação do histórico contratual, da interrupção sem aviso e dos danos econômicos será fundamental para o reconhecimento do direito à indenização. A transparência nas operações é, portanto, um fator crítico para a segurança jurídica no agronegócio.
Reforço judicial e gestão de riscos
Recentemente, o Tribunal de Justiça do Rio Grande do Sul reforçou a ideia de que a contratação automática do seguro agrícola gera uma expectativa legítima de continuidade. Quando um banco rompe essa prática sem aviso prévio e o produtor enfrenta prejuízos, pode haver a obrigação de indenizar.
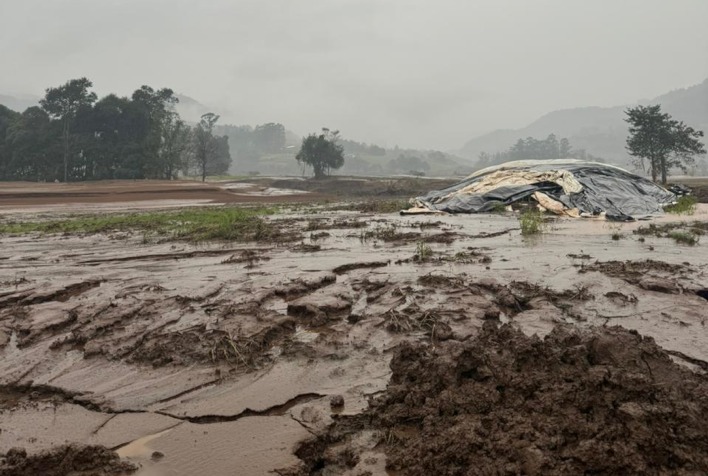
O seguro agrícola é uma ferramenta essencial para a gestão de riscos no agronegócio, especialmente diante da crescente incidência de eventos climáticos extremos. A comunicação clara entre instituições financeiras e produtores é vital para garantir segurança jurídica e proteger os investimentos no campo.









