

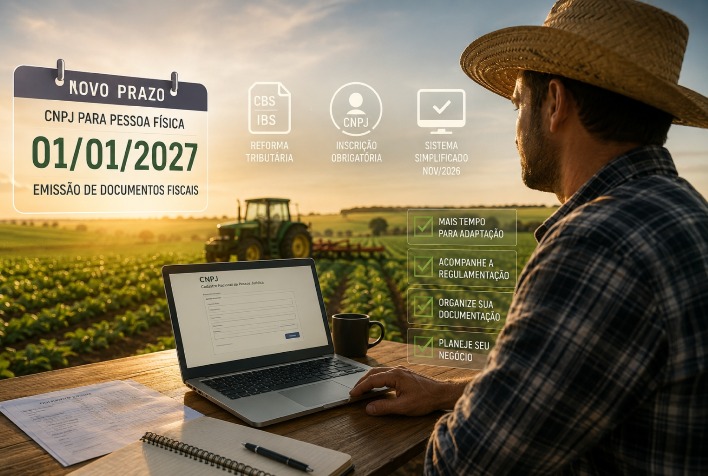
Previa: A Receita Federal adiou a obrigatoriedade de inscrição de pessoas físicas no CNPJ para 2027, visando facilitar a adaptação às mudanças da Reforma Tributária. No entanto, o setor agropecuário ainda enfrenta incertezas sobre as novas regulamentações.
A Receita Federal, em conjunto com o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), anunciou que a obrigatoriedade de inscrição de pessoas físicas no Cadastro Nacional da Pessoa Jurídica (CNPJ) foi prorrogada para 1º de janeiro de 2027. Essa decisão visa dar mais tempo para que os contribuintes se adaptem às mudanças que a Reforma Tributária trará, mas ainda deixa muitas questões em aberto para os produtores rurais.
O novo modelo de cadastro tem como objetivo simplificar o cumprimento das obrigações fiscais. Contudo, especialistas apontam que a realidade do produtor rural é mais complexa, exigindo regulamentações específicas que considerem suas particularidades.
Implicações da nova tributação
A exigência do CNPJ está diretamente relacionada à implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), que substituirão parte do atual sistema de tributação sobre o consumo. A reforma busca padronizar a identificação dos contribuintes, integrando sistemas de emissão de documentos fiscais, fiscalização e arrecadação em nível nacional.
Até o final de 2026, as pessoas físicas poderão continuar utilizando os mecanismos atuais para emitir documentos fiscais. Durante esse período, a Receita Federal planeja publicar normas complementares, disponibilizar um ambiente de testes para desenvolvedores de softwares fiscais e lançar um modelo simplificado de inscrição no CNPJ, inspirado no sistema do Microempreendedor Individual (MEI).
Entretanto, a simplificação proposta pode não atender a todas as nuances da atividade rural. Viviane Morales, advogada e especialista no setor, ressalta que o novo modelo foi desenvolvido para um público amplo, que inclui profissionais como médicos e corretores, mas não necessariamente reflete a complexidade das operações rurais.
Regras específicas para o setor agropecuário
Outro aspecto que permanece indefinido é a regulamentação de regras específicas para o setor agropecuário. A legislação atual prevê um tratamento diferenciado para pequenos produtores, enquanto aqueles com faturamento anual superior a R$ 3,6 milhões terão exigências específicas dentro do novo sistema tributário.
Com a publicação de normas complementares ainda pendente, especialistas recomendam que os produtores rurais acompanhem de perto as definições da Receita Federal e do CGIBS ao longo de 2026. O adiamento da obrigatoriedade é visto como uma oportunidade para que os produtores organizem sua documentação e se preparem para as mudanças.
A Reforma Tributária também introduziu a figura do nanoempreendedor, que se destina a trabalhadores com menor faturamento e que terão um tratamento diferenciado em algumas obrigações. No entanto, a emissão correta de documentos fiscais continua sendo crucial para as operações comerciais, especialmente em relação ao novo sistema de aproveitamento de créditos tributários.
Aproveitando o período de transição
Embora a nova exigência tenha sido postergada, é aconselhável que os produtores rurais utilizem esse tempo para revisar sua estrutura cadastral e tributária. Medidas recomendadas incluem a atualização de cadastros rurais, revisão da documentação da propriedade e avaliação do enquadramento tributário da atividade.
O adiamento não altera o cronograma geral da Reforma Tributária, mas oferece um prazo adicional para que os contribuintes compreendam as novas exigências e se adaptem de forma mais segura, minimizando riscos fiscais e operacionais quando o novo modelo entrar em vigor.









