

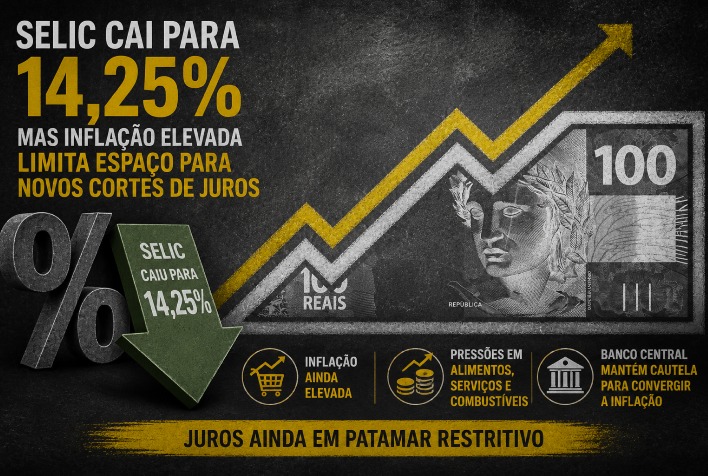
Previa: A recente redução da taxa Selic para 14,25% ao ano promete impactar o cenário econômico brasileiro, mas os efeitos sobre o consumidor devem ser gradativos. A mudança afeta desde o crédito até os investimentos, exigindo atenção dos cidadãos.
A decisão do Banco Central de diminuir a taxa Selic representa uma alteração significativa no panorama monetário do Brasil. Embora a queda dos juros básicos tenha o potencial de influenciar o custo do crédito e a rentabilidade dos investimentos, os efeitos diretos no bolso do consumidor não serão imediatos. A transição para preços mais baixos ou parcelas menores ocorrerá de forma gradual.
Com a nova taxa, o ambiente financeiro do país se transforma, afetando financiamentos, cartões de crédito e decisões de consumo. Especialistas afirmam que a Selic serve como um “termômetro” da economia, mas a transmissão dessa redução até o consumidor final depende de diversos fatores.
Impactos no Crédito e nos Investimentos
A expectativa é que a redução da Selic tenha um impacto mais rápido em novas operações de crédito, como financiamentos e empréstimos. As linhas de crédito com menor risco e maior garantia tendem a ser as primeiras a refletir essa nova realidade. No entanto, modalidades como o cartão de crédito rotativo e o cheque especial continuarão com altos juros, dificultando o repasse imediato da queda da taxa.
Com a Selic mais baixa, os empréstimos e financiamentos podem se tornar gradualmente mais acessíveis, enquanto a renegociação de dívidas ganha relevância. Por outro lado, os investimentos em renda fixa, que estão atrelados à Selic, podem oferecer rentabilidade menor, levando os investidores a considerar uma diversificação em ativos de maior risco.
Embora o crédito possa se tornar mais acessível, a rentabilidade de produtos como Tesouro Selic e CDBs deve cair, o que pode impactar a estratégia de investimento de muitos brasileiros. Especialistas ressaltam que, apesar da redução dos juros, a renda fixa continua sendo uma opção importante, especialmente para reservas de emergência.
Consumo e Preços no Varejo
É importante destacar que a diminuição da Selic não implica uma queda imediata nos preços de produtos e serviços. O efeito da política monetária é mais visível no ritmo da inflação do que na redução nominal dos preços. Quando os juros caem, o crédito tende a se expandir, o que pode gerar pressão inflacionária no futuro.
Economistas alertam que uma inflação menor não significa necessariamente preços mais baixos, mas sim uma alta mais lenta. Para o consumidor, o alívio no orçamento dependerá de uma combinação de fatores, incluindo renda, emprego e estabilidade econômica.
Orientações Financeiras no Novo Cenário
Diante da nova realidade da Selic, especialistas sugerem que as famílias façam ajustes estratégicos em seu planejamento financeiro. Para aqueles que estão endividados, é recomendável priorizar a quitação de dívidas com juros altos e buscar renegociações.
Para quem pretende financiar, é essencial comparar taxas entre instituições financeiras e avaliar o Custo Efetivo Total (CET) das operações. Já os investidores devem manter uma reserva de emergência em ativos seguros e considerar uma diversificação gradual de suas carteiras.
Embora a queda da Selic represente uma oportunidade de estímulo à economia, a cautela no orçamento doméstico continua sendo fundamental. O planejamento financeiro é crucial para equilibrar consumo, crédito e investimentos, evitando o acúmulo de dívidas e aproveitando as oportunidades que o novo cenário pode oferecer.









