

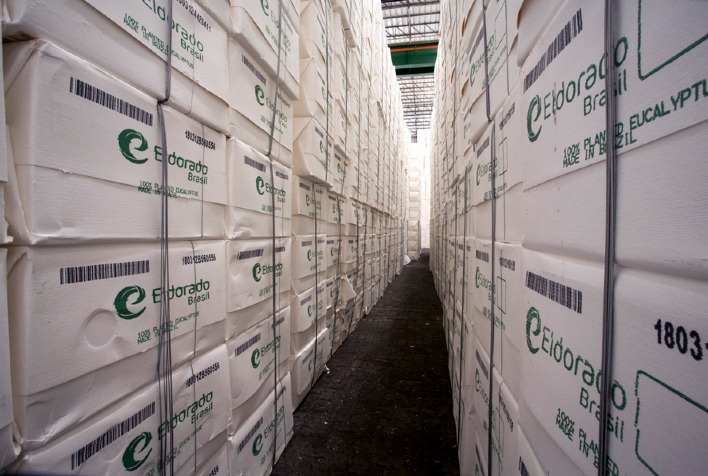
Previa: O mercado global de celulose começa a mostrar sinais de recuperação, com a redução dos estoques e cortes de produção. A expectativa é que os preços da fibra curta se estabilizem e aumentem até o final de 2026.
O cenário internacional para a celulose apresenta mudanças significativas após um primeiro semestre desafiador, caracterizado por preços baixos e margens reduzidas. O relatório AgroInfo 2026, do Rabobank, aponta que a recuperação deve se intensificar a partir do quarto trimestre deste ano, impulsionada pela diminuição dos estoques globais e cortes na produção em várias regiões.
Os dados revelam que os estoques de celulose de fibra curta estão abaixo do nível de equilíbrio, enquanto a oferta de fibra longa permanece alta. Essa dinâmica é favorável para a recuperação dos preços, especialmente em um contexto de demanda mais estável nos próximos meses.
Cortes de produção ajudam a equilibrar o mercado
As empresas do setor têm respondido aos preços baixos e à redução das margens com paradas de produção mais frequentes. Estima-se que, no primeiro semestre de 2026, essas interrupções resultaram em uma perda de cerca de 900 mil toneladas, um volume quase quatro vezes maior do que o registrado em 2025. Novas paralisações podem ocorrer no terceiro trimestre, contribuindo para o ajuste entre oferta e demanda.
As projeções indicam que os preços da celulose de fibra curta devem atingir seu ponto mais baixo em agosto, em torno de US$ 570 por tonelada, iniciando uma trajetória de recuperação nos meses seguintes. A expectativa é que o preço médio de 2026 chegue a aproximadamente US$ 595 por tonelada, refletindo a melhora gradual do mercado.
Exportadores brasileiros podem ampliar receitas
Para o Brasil, um dos principais fornecedores de celulose no mundo, as perspectivas são mais otimistas para a segunda metade do ano. A expectativa de preços internacionais um pouco mais altos, aliada a uma possível desvalorização do real em relação ao dólar, pode aumentar a receita das empresas exportadoras brasileiras, melhorando sua competitividade no mercado global.
No entanto, o setor ainda enfrenta desafios, especialmente em relação aos custos logísticos. O relatório aponta que os efeitos do conflito no Oriente Médio continuam a pressionar os custos de transporte marítimo, embora a celulose não esteja incluída nas propostas de aumento tarifário para importações nos Estados Unidos, o que diminui riscos adicionais para as exportações brasileiras.
Clima também entra no radar
Outro aspecto importante a ser monitorado é a possível chegada do fenômeno El Niño. O Rabobank alerta que as condições climáticas podem afetar a produtividade das florestas plantadas, com a possibilidade de chuvas abaixo da média no Nordeste e excesso de precipitações na Região Sul, exigindo atenção ao longo do segundo semestre.
Na análise do Rabobank, a falta de novos grandes projetos industriais de celulose no curto prazo deve favorecer um reequilíbrio gradual entre oferta e demanda até 2027. Contudo, o crescimento econômico global moderado e a inflação elevada podem limitar a expansão dos mercados de papel e papelão ondulado, mantendo a recuperação do setor em um ritmo lento.









