

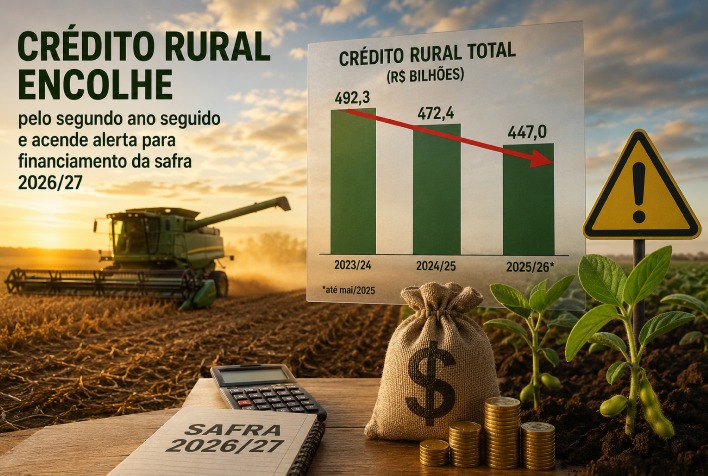
Previa: O crédito rural no Brasil enfrenta uma nova retração, o que levanta preocupações sobre o financiamento da safra 2026/27. Com juros altos e maior seletividade dos bancos, produtores rurais lidam com um cenário desafiador.
O cenário do crédito rural brasileiro se torna cada vez mais preocupante, com uma nova queda nos desembolsos registrada na safra 2025/26. Este é o segundo ano consecutivo de retração, o que acende um alerta sobre a capacidade de financiamento da produção agropecuária para o próximo ciclo agrícola. O aumento das taxas de juros e a seletividade das instituições financeiras têm dificultado o acesso ao crédito, essencial para o custeio e investimento no setor.
De acordo com Claudio Brisolara, estrategista do agronegócio, a análise dos dados revela uma significativa diminuição na oferta de recursos oficiais, enquanto as alternativas privadas de financiamento estão crescendo. Essa mudança pode impactar a dinâmica do agronegócio brasileiro, que já enfrenta desafios estruturais e de mercado.
Desempenho dos Desembolsos
Na safra 2025/26, dos R$ 405,9 bilhões inicialmente programados, apenas R$ 338,9 bilhões foram efetivamente liberados, representando 83,5% do orçamento. Essa redução de 11,6% em relação à safra anterior reflete uma tendência de queda que se intensificou nos últimos dois ciclos agrícolas. Em apenas dois anos, os recursos disponíveis para os produtores caíram quase 20%, evidenciando um ambiente financeiro mais cauteloso.
Os números mostram uma clara desaceleração nos desembolsos ao longo dos anos: na safra 2023/24 foram R$ 421,8 bilhões, na 2024/25, R$ 383,5 bilhões, e agora, na 2025/26, R$ 338,9 bilhões. Essa trajetória de queda é preocupante, especialmente para um setor que depende fortemente de crédito para operar e crescer.
Impacto por Perfil de Produtor
Os efeitos da retração no crédito rural variam conforme o perfil dos beneficiários. Para os pequenos produtores, que acessam o Pronaf, houve um crescimento de 2,9% no volume financiado e um aumento de 10,1% no número de contratos. No entanto, os médios produtores, que utilizam o Pronamp, enfrentaram um cenário misto, com um aumento de 5,3% no valor liberado, mas uma queda de 7% na quantidade de operações.
Os demais produtores rurais, por sua vez, enfrentaram um cenário mais desafiador, com uma queda de 19,1% no volume de crédito contratado e uma redução de 38,2% no número de operações. Isso indica um acesso cada vez mais restrito aos financiamentos, o que pode comprometer a produção e a sustentabilidade do setor.
Retração em Modalidades de Crédito
A diminuição dos recursos afetou todas as principais modalidades do crédito rural. Os desembolsos caíram 13% no custeio da produção, 17% nos investimentos e 24,7% nas operações de comercialização. Especialistas apontam que essa retração é resultado de um conjunto de fatores, incluindo o aumento do endividamento dos produtores e a maior exigência de garantias pelas instituições financeiras.
Além disso, a postura mais conservadora dos bancos em relação ao risco e o desinteresse dos produtores em contrair financiamentos com custos elevados também contribuem para esse cenário desafiador. A combinação desses fatores pode limitar ainda mais o acesso ao crédito necessário para manter a competitividade do agronegócio brasileiro.
Crescimento do Crédito Privado
Com a diminuição da oferta de recursos oficiais, o crédito privado tem ganhado espaço no financiamento do agronegócio. O estoque de Cédulas de Produto Rural (CPRs) alcançou aproximadamente R$ 565 bilhões, com um crescimento de 13,3% nos últimos 12 meses. Os Certificados de Recebíveis do Agronegócio (CRAs) também apresentaram uma expansão de 9,5%, consolidando-se como fontes complementares de capital para o setor.
Esse movimento indica uma mudança na forma como os produtores estão buscando financiamento, refletindo a necessidade de diversificação das fontes de recursos em um ambiente de crédito mais restritivo.
Desafios para a Próxima Safra
Para a safra 2026/27, especialistas destacam a importância de aumentar a previsibilidade dos recursos destinados ao crédito rural e fortalecer mecanismos que reduzam os riscos das operações. A reestruturação das dívidas dos produtores e o aperfeiçoamento das garantias financeiras são algumas das prioridades que precisam ser abordadas.
O desafio será garantir que o alto custo financeiro não continue a limitar o acesso ao crédito, comprometendo investimentos e a competitividade do agronegócio brasileiro em um cenário de crescente demanda global por alimentos. A sustentabilidade do sistema de crédito agrícola é crucial para o futuro do setor e para a segurança alimentar do país.









